Dünya Bankası, Kıbrıs Türk ekonomisine ilişkin 2026 Makroekonomik İzleme Raporu’nda ekonominin önündeki riskleri büyüme, enflasyon, turizm, işgücü piyasası, bankacılık sistemi ve kamu maliyesi üzerinden ayrıntılı biçimde değerlendirdi.
Dünya Bankası Grubu’nun “Ters Rüzgârlarda Yol Almak: Enflasyonu ve Belirsizliği Yönetmek” başlıklı Eylül 2026 tarihli Kıbrıs Türk Ekonomisi Makroekonomik İzleme Raporu, Dünya Bankası tarafından hazırlandı ve Avrupa Birliği’nin Kıbrıs Türk toplumuna yönelik yardım programı kapsamında finanse edildi.
Dünya Bankası’nın tahminlerine göre, 2024’te yüzde 8,5 olan reel ekonomik büyüme 2025’te yüzde 4,8’e geriledi. 2026’da büyümenin yüzde 2,3’e kadar düşmesi bekleniyor. Buna karşılık ortalama tüketici enflasyonunun 2025’teki yüzde 40 seviyesinden 2026’da yüzde 41’e yükselmesi öngörülüyor.
Büyüme iki yılda yüzde 8,5’ten yüzde 2,3’e geriliyor
Rapora göre pandemi sonrasındaki güçlü büyüme dönemi yerini daha zayıf iç talep, kalıcı enflasyon ve yeni dış şokların etkili olduğu daha zorlu bir ekonomik ortama bıraktı.
2025’te özel tüketim ve yatırımların ivme kaybetmesi, işgücü piyasasındaki durağanlık, reel gelirlerdeki zayıflık ve özellikle inşaat ile imalat yatırımlarındaki gerileme büyümeyi aşağı çekti.
2026’nın ilk aylarında Orta Doğu’daki çatışmaların turizmi etkilemesi, enerji ve emtia fiyatlarını artırması ve bölgesel talebi zayıflatması da büyüme görünümünü daha olumsuz hale getirdi.
Sektörel tahminler de ekonomideki farklılaşmaya işaret ediyor. Dünya Bankası 2026’da tarım sektörünün yüzde 4,7 küçülmesini, sanayinin yüzde 1,5 ve hizmetlerin yüzde 2,9 büyümesini bekliyor.
Enflasyon 2026’da yeniden yüzde 41’e çıkacak
Raporda büyüme hızındaki belirgin düşüşe rağmen enflasyondaki gerilemenin çok daha sınırlı kaldığı vurgulanıyor.
Ortalama tüketici enflasyonu 2024’te yüzde 76,6, 2025’te yüzde 40 olarak hesaplanırken, 2026’da yüzde 41 seviyesinde öngörülüyor.
Ağustos 2026 itibarıyla yıllık enflasyon yüzde 37,7 olarak ölçülürken çekirdek enflasyon yüzde 39 seviyesinde bulunuyor. Dünya Bankası, gıda ve enerji fiyatlarındaki yeniden hızlanmanın dezenflasyon sürecini zayıflattığını belirtiyor.
Türkiye kaynaklı şoklar enflasyonun temel aktarım kanalı
Rapora göre Kıbrıs Türk ekonomisindeki enflasyonun önemli bölümü Türkiye üzerinden aktarılıyor.
Türkiye, Kıbrıs Türk ekonomisinin toplam “ithalatının” yaklaşık yüzde 70’ini ve “ihracatının” yaklaşık yüzde 80’ini oluşturuyor. Türk lirasının kullanılması nedeniyle Türkiye Cumhuriyet Merkez Bankası’nın para politikası kararları ve TL’deki hareketler de fiyatlara doğrudan yansıyor.
Dünya Bankası’nın modellemesine göre, TL’nin dolar karşısında yüzde 1 değer kaybetmesi Kıbrıs Türk ekonomisinde tüketici fiyatlarını ilk ayda 0,31 yüzde puan, 12 ay sonunda ise 0,55 yüzde puan artırıyor.
Raporda bu geçişkenliğin karşılaştırılabilir gelişmekte olan ekonomilere göre daha hızlı ve daha güçlü olduğu belirtiliyor.
Dünya Bankası’nın tarihsel ayrıştırmasına göre dış faktörler, son on yılda trendden arındırılmış enflasyondaki hareketlerin yaklaşık üçte ikisini açıklıyor.
Yerel yapısal sorunlar Türkiye’den gelen şoku büyütüyor
Raporda enflasyonun yönünün büyük ölçüde dış koşullar tarafından belirlendiği, ancak Kıbrıs Türk ekonomisindeki yerel yapısal sorunların bu etkileri büyüterek enflasyonu daha oynak ve kalıcı hale getirdiği vurgulanıyor.
Dünya Bankası bu yapısal sorunlar arasında yüksek taşıma maliyetlerini, sınırlı tedarikçi çeşitliliğini, ithalat izinlerini, teknik ve idari ticaret engellerini, sınırlı rekabeti, ücret endekslemesini ve hizmet sektöründeki fiyatlama katılıklarını sıralıyor.
Raporun özel enflasyon bölümünde Kıbrıs Türk ekonomisinde enflasyonun son yıllarda Türkiye’nin üzerinde seyretmesinin yerel büyütme mekanizmalarının varlığına işaret ettiği belirtiliyor.
Eğitim ve sağlıkta enflasyon ortalamanın çok üzerinde
Ocak 2025-Ağustos 2026 döneminde hizmet sektöründeki fiyat artışları genel enflasyonun üzerinde gerçekleşti.
Dünya Bankası’nın hesaplamasına göre bu dönemde ortalama yıllık enflasyon eğitimde yüzde 66,6, sağlıkta yüzde 54,2, diğer mal ve hizmetlerde yüzde 48,8, giyim ve ayakkabıda yüzde 48,1 olarak gerçekleşti.
Eğlence ve kültürde oran yüzde 42,2, iletişimde yüzde 40,7, restoran ve otellerde yüzde 40,1 oldu. Aynı dönemde genel tüketici enflasyonu yüzde 39,3 seviyesinde gerçekleşti.
Eğitim ve sağlık sektörlerinde enflasyonun incelenen 20 ayın tamamında veya neredeyse tamamında yüzde 40’ın üzerinde kalması dikkat çekti.
Asgari ücret ve kamu maaşlarında endeksleme enflasyonu besliyor
Dünya Bankası, kamu maaşları, asgari ücret ve emekli aylıklarının geçmiş enflasyona bağlı olarak ayarlanmasının hanehalkının alım gücünü desteklediğini ancak fiyatlar üzerinde ikinci tur etkiler oluşturduğunu değerlendiriyor.
Model sonuçlarına göre maliyet kaynaklı nominal ücretlerde 1 yüzde puanlık artış, 12 aylık dönemde tüketici enflasyonuna yaklaşık 0,6 yüzde puan ekliyor.
Raporda özellikle ocak ve temmuz dönemlerinde yapılan ücret ayarlamalarının fiyatlama davranışlarını etkilediği belirtiliyor.
Dünya Bankası, geçmiş enflasyona dayalı tam otomatik endeksleme yerine zaman içinde kısmi veya ileriye dönük ayarlamaların değerlendirilmesini öneriyor.
Türkiye dışındaki ülkelerden gelen ziyaretçi sayısı azaldı ve Türkiye’ye bağımlılık arttı
2025’te ziyaretçi sayısı yüzde 17,2 artarak yaklaşık 2,6 milyona ulaştı. Ancak ziyaretçilerin yüzde 86,2’sinin Türkiye’den gelmesi, Dünya Bankası tarafından turizmin tek pazara giderek daha bağımlı hale gelmesi açısından risk olarak değerlendiriliyor.
2026’nın ilk yedi ayında toplam gelişler yüzde 7,2 artarken Türkiye dışındaki ülkelerden gelen ziyaretçi sayısı yüzde 5,2 azaldı.
Dünya Bankası, yüksek otel ve hizmet fiyatlarının Kıbrıs Türk tarafının turizmdeki göreli cazibesini de zayıflattığı görüşünde.
Otel doluluğu pandemi öncesinin altında
2025’te turistik konaklama tesislerindeki ortalama aylık doluluk oranı yüzde 44,7’ye yükseldi. 2024’te bu oran yüzde 43,6 seviyesindeydi. Dünya Bankası, doluluk oranlarının pandemi öncesindeki yüzde 50’nin üzerindeki ortalamanın altında kaldığını belirtiyor.
Ortalama konaklama süresi de 2019’daki yaklaşık dört günden 2025’te üç güne geriledi.
Yeşil Hat ticareti ikinci yıl da küçüldü
Yeşil Hat üzerinden yapılan satışlar 2025’te yaklaşık yüzde 8 gerileyerek 15,1 milyon eurodan 13,9 milyon euroya düştü.
Konteyner ev satışları yüzde 28,1 artarken mobilya satışları yüzde 13, inşaat malzemeleri yüzde 32,1, meyve ve sebze satışları ise yüzde 96,7 azaldı.
Dünya Bankası, teknik standartlar, ruhsatlandırma, test ve sertifikasyon kapasitesindeki eksiklikler ile AB standartlarına uyumu kanıtlama güçlüklerinin ticareti sınırladığını belirtiyor.
Raporda güneyden kuzeye yapılan ters Yeşil Hat ticaretinde [reverse GL (Green Line) trade] aynı ürüne iki kez KDV uygulanmasının da fiyat farklarını artırdığı vurgulanıyor.
Kayıtlı çalışanların yüzde 53’ü yabancı; Kadınların işgücüne katılımı yüzde 39,4
İşgücü piyasasına ilişkin veriler de ekonomide önemli bir yapısal değişime işaret ediyor. Yabancı çalışanların toplam kayıtlı istihdam içindeki payı 2021’de yüzde 36 iken Eylül 2025’te yüzde 53’e yükseldi. Yerel çalışanların payı ise aynı dönemde yüzde 64’ten yüzde 46’ya geriledi.
Dünya Bankası bu değişimi, yerel işgücü arzındaki yetersizlikler ve demografik kısıtlarla ilişkilendiriyor. Rapora göre işgücüne katılım oranının gerilemesi, ekonomik olarak aktif olmayan nüfusun artması, kadınların işgücüne katılımındaki belirgin fark ve genç işsizliğinin yüksek seyretmesi, yerel işgücü potansiyelinin tam olarak kullanılamadığına işaret ediyor.
2025’in üçüncü çeyreğinde erkeklerin işgücüne katılım oranı yüzde 64,6 iken kadınlarda bu oran yüzde 39,4 seviyesinde kaldı; kadın işsizliği yüzde 6,7, erkek işsizliği ise yüzde 3,7 olarak ölçüldü. Genç işsizliği de yüzde 15,7 ile genel işsizlik oranının oldukça üzerinde seyretti.
Raporda kadınların işgücüne katılımını sınırlayan etkenler arasında uygun fiyatlı çocuk bakım hizmetlerine erişimin yetersizliği, yaşlı bakım hizmetlerinin sınırlı olması, mesleki ayrışma ve toplumsal normlar sayılıyor.
Genç işsizliğinin yüksekliği ise beceri uyumsuzlukları, giriş seviyesindeki iş fırsatlarının sınırlılığı ve eğitim sistemi ile işgücü piyasasının ihtiyaçları arasındaki yapısal kopuklukla ilişkilendiriliyor.
Dünya Bankası, işgücüne katılım gerilerken ve ekonomik olarak aktif olmayan nüfus artarken işgücü piyasasının yabancı çalışanlara daha fazla bağımlı hale geldiğini belirtiyor.
Raporda ayrıca yabancı çalışanların çalışma izni ve sosyal sigorta kaydı zorunluluğunun kayıtlı istihdamı artırdığı, ancak kayıtlı çalışan sayısındaki artışın doğrudan net yeni istihdam yaratıldığı anlamına gelmediği özellikle belirtiliyor.
Hanehalkı tüketimini giderek kredi kartıyla finanse ediyor
Bankacılık bölümünde hanehalkının artan borçlanması dikkat çekiyor.
Sorunlu krediler hariç toplam krediler 2025 sonunda reel olarak yüzde 11,5 büyüdü. Mayıs 2026’ya kadar reel kredi büyümesi yüzde 5,4 olarak gerçekleşti.
Kredi kartı bakiyeleri ise reel olarak yüzde 18,1 arttı.
Dünya Bankası, 2025’te reel asgari ücretin yüzde 0,5 gerilediğine dikkat çekerek kredi kartı borçlarındaki hızlı yükselişin, hanehalkının hayat pahalılığı karşısında tüketimi kısa vadeli borçlanmayla sürdürmesine işaret edebileceğini belirtiyor.
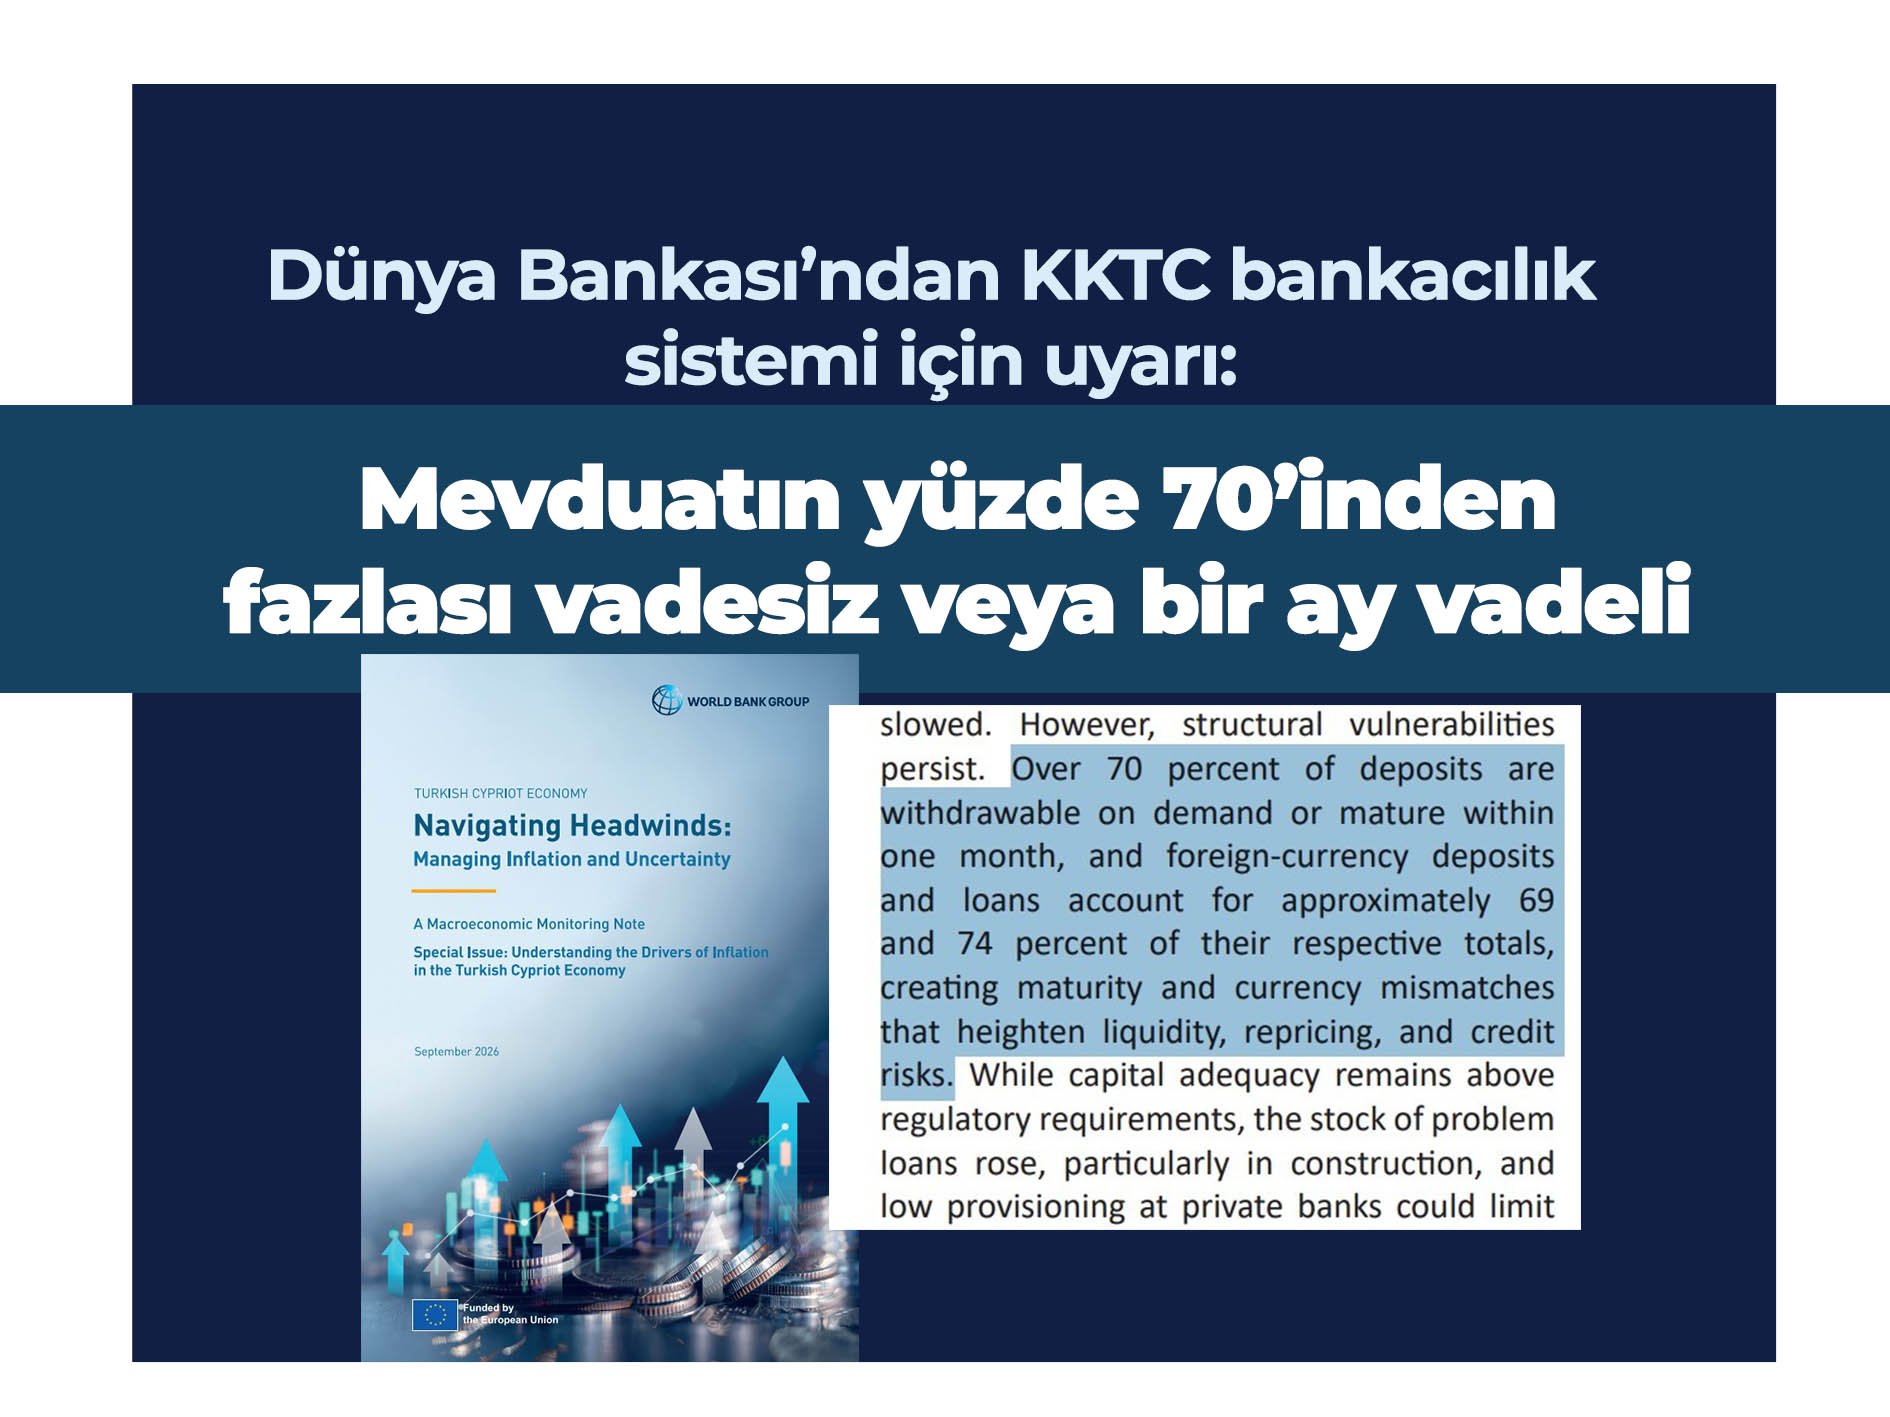
Bankacılık sistemindeki mevduatın yüzde 70’inden fazlası vadesiz veya bir ay vadeli
Bankacılık sistemindeki önemli risklerden biri mevduatların çok kısa vadeli yapısı.
2025 sonu itibarıyla toplam mevduatın yüzde 42,2’si bir ay vadeli, yüzde 28,9’u ise vadesiz hesaplardan oluşuyor.
Böylece mevduat tabanının yüzde 70’inden fazlası ya hemen çekilebilir durumda ya da bir ay içinde vadesi doluyor. Altı ay ve üzeri vadeli mevduatın toplam içindeki payı ise yüzde 7,8 seviyesinde.
Dünya Bankası, yüksek dövizleşmenin zaten kısa olan mevduat vadesiyle birleşerek bankacılık sistemindeki riskleri artırdığına dikkat çekiyor. Bankaların kaynaklarının ve kullandırdıkları kredilerin büyük bölümünün döviz cinsinden olması, sistemi kur hareketlerine ve dış faiz koşullarındaki değişikliklere karşı daha hassas hale getiriyor.
Rapora göre mevduat sahiplerinin vadeleri daha da kısaltması, mevduatlarını çekmesi veya kur oynaklığı nedeniyle hesap tercihlerini değiştirmesi halinde bankalar üzerinde likidite baskısı hızla artabilir. Kısa vadeli kaynakların faiz koşullarındaki değişikliklere daha hızlı tepki vermesi de bankaların yeniden fiyatlama riskini artırabilir.
Döviz mevduatının payı yüzde 69, döviz kredilerinin payı yüzde 74,1
Bankacılıkta kısa vadeli mevduat yapısına eşlik eden bir diğer temel risk yüksek dövizleşme. Mayıs 2026 itibarıyla döviz mevduatlarının toplam mevduat içindeki payı yüzde 69, döviz cinsinden kredilerin toplam krediler içindeki payı ise yüzde 74,1’e ulaşıyor.
Dünya Bankası, bankaların hem kaynaklarının hem de kredi portföyünün büyük bölümünün döviz cinsinden olmasının sistemi kur hareketleri ve dış faiz koşullarındaki değişikliklere karşı daha hassas hale getirdiğini belirtiyor.
Rapora göre kısa vadeli döviz yükümlülükleri dış faiz oranlarındaki değişikliklere daha hızlı uyum sağlayabilirken, daha uzun vadeli kredi varlıkları aynı hızda yeniden fiyatlanamayabiliyor. Bu durum bankaların faiz marjları ve kârlılığı üzerinde baskı yaratabiliyor.
Türk lirasındaki değer kaybı da döviz geliri bulunmayan borçluların borç ödeme yükünü artırarak kredi riskini yükseltebiliyor ve bankaların aktif kalitesi üzerinde ek baskı oluşturabiliyor.
Takipteki krediler içinde en yüksek pay yaklaşık yüzde 20 ile inşaat sektörünün
Takipteki kredilerin toplam kredilere oranı Aralık 2024’te yüzde 3,37 iken Aralık 2025’te yüzde 2,78’e geriledi. Ancak takipteki kredilerin tutarı aynı dönemde 4 milyar 408 milyon TL’den 5 milyar 654 milyon TL’ye yükseldi.
Dünya Bankası, takipteki kredi oranındaki düşüşün hızlı kredi büyümesinin toplam kredi hacmini artırmasından da kaynaklandığına dikkat çekerek bu iyileşmenin ihtiyatla değerlendirilmesi gerektiğini belirtiyor. Çünkü takipteki kredi oranı düşerken sorunlu kredi stoku büyüyor.
Takipteki krediler içinde en yüksek pay yaklaşık yüzde 20 ile inşaat sektörüne ait.
Raporda, 2025’te daraldığı tahmin edilen inşaat sektöründeki koşulların daha da bozulmasının yeni takipteki krediler yaratabileceği ve özellikle bu sektöre yüksek kredi kullandıran bankaların aktif kalitesini zayıflatabileceği uyarısı yapılıyor.
Özel bankalarda sorunlu kredilere karşı tampon daha zayıf
Rapora göre özel bankaların takipteki kredi oranı yüzde 4,6.
Takipteki kredilere ayrılan karşılık oranı özel bankalarda yüzde 56,2 seviyesinde bulunurken bu oran Türkiye banka şubelerinde yüzde 90,9, kamu yönetimindeki bankalarda yüzde 95 düzeyinde.
Dünya Bankası, özel bankalarda daha düşük karşılık oranının ekonomik koşullar kötüleştiğinde zarar karşılama kapasitesini sınırlayabileceği uyarısında bulunuyor.
Raporda bu nedenle özel bankalarda borçluların ödeme performansının, yeni kullandırılan kredilerin kalitesinin ve karşılık ayırma kapasitesinin yakından izlenmesi gerektiği belirtiliyor.
Sermaye yeterliliği yasal sınırların üzerinde, kârlılıksa geriliyor
Dünya Bankası, bankacılık sisteminin genel olarak sermaye açısından dayanıklı olduğunu, ancak kârlılıktaki gerilemenin gelecekteki şoklara karşı tamponları zayıflatabileceğini belirtiyor.
Toplam sermaye yeterlilik oranı Aralık 2025’te yüzde 19,45 ile yüzde 10’luk yasal asgari sınırın üzerinde bulunuyor. Buna karşılık aktif kârlılığı Aralık 2024’te yüzde 6,45’ten Aralık 2025’te yüzde 5,97’ye, özkaynak kârlılığı ise yüzde 70,05’ten yüzde 53,07’ye geriledi.
Net faiz marjı da aynı dönemde yüzde 8,98’den yüzde 8,63’e düştü.
Dünya Bankası, ekonomik büyümenin daha sert yavaşlaması, kurda yeni değer kayıpları veya dış finansman koşullarının sıkılaşması halinde kısa vadeli mevduat yapısı, yüksek dövizleşme ve artan sorunlu kredi stokunun aynı anda bankacılık sistemi üzerinde baskı yaratabileceğine dikkat çekiyor.
Bütçe açığı büyümeye devam ediyor
Kamu maliyesinde de açık artıyor. Bütçe açığının GSYH’ye oranı 2024’te yüzde 4,1 iken 2025’te yüzde 4,8’e yükseldi.
Dünya Bankası 2026’da açığın yüzde 5,8’e çıkmasını bekliyor.
Türkiye’den sağlanan hibeler dışarıda bırakıldığında bütçe açığının boyutu çok daha yüksek.
Hibeler hariç açık 2024’te GSYH’nin yüzde 9,3’ü, 2025’te yüzde 10,4’ü düzeyindeyken 2026’da yüzde 12,2’ye çıkması bekleniyor.
Harcamaların GSYH’ye oranı yüzde 48’e çıkacak
Dünya Bankası 2026’da kamu gelirlerinin GSYH’nin yüzde 42,1’ine, kamu harcamalarının ise yüzde 48’ine ulaşacağını tahmin ediyor.
Raporda kamu maaşları, emekli aylıkları ve hanehalkına yapılan transferlerin harcamalardaki artışın ana kaynağı olduğu belirtiliyor.
Bu yapının bütçeyi giderek katılaştırdığı ve kamu yatırımları için kullanılabilecek alanı sınırladığı değerlendiriliyor.
Yerel kaynaklı kamu yatırımı GSYH’nin yüzde 1,1’i
2017-2025 döneminde yerel kaynaklardan finanse edilen kamu yatırımları GSYH’nin ortalama yüzde 1,1’i seviyesinde kaldı.
Dünya Bankası karşılaştırmasına göre aynı oran Karadağ’da yüzde 6,8, Kosova’da yüzde 6,3, Sırbistan’da yüzde 5,6, Arnavutluk’ta yüzde 5,2 ve Güney Kıbrıs’ta yüzde 3,3.
Dünya Bankası altyapı, sağlık, eğitim ve üretkenliği artıracak yatırımların büyüme açısından önemine vurgu yapıyor.
Bütçe açığı kısa vadeli ve yüksek faizli borçla finanse ediliyor
2025’te finansman ihtiyacının daha büyük bölümü iç piyasadan ve kısa vadeli borçlanmayla karşılandı.
Yerel bankalara ihraç edilen TL cinsinden kısa vadeli borçlanma GSYH’nin yüzde 3,3’üne ulaşırken faiz oranları yüzde 39 ile yüzde 47,8 arasında gerçekleşti.
Döviz cinsinden iç borçlanmanın GSYH’ye oranı yüzde 1,2 olurken faiz oranları yüzde 3,2 ile yüzde 4,6 arasında değişti.
Dünya Bankası, bütçe açıklarının devam etmesi halinde artan faiz giderlerinin zaman içinde kamu yatırımları ve sosyal harcamalar üzerinde baskı oluşturabileceği uyarısında bulunuyor.
Dünya Bankası mali kural ve ücret sisteminde değişiklik öneriyor
Raporda kalıcı dezenflasyon için kur istikrarının tek başına yeterli olmayacağı belirtiliyor.
Dünya Bankası mal ve hizmet piyasalarında rekabetin artırılması, ithalat izinlerinin ve ticari idari engellerin azaltılması, lojistik verimliliğinin yükseltilmesi ve dolaylı vergilerin yeniden değerlendirilmesini öneriyor.
Kamu maliyesinde ise harcamaların büyümesine tavan getirilmesi veya birincil denge hedefi gibi basit ve güvenilir bir mali çıpa oluşturulması öneriliyor.
Dünya Bankası ayrıca geçmiş enflasyona tam endeksli kamu ve asgari ücret sisteminin kademeli olarak kısmi veya ileriye dönük ayarlamalarla değiştirilmesini ve sosyal desteklerin daha hedefli hale getirilmesini öneriyor.
Ekonomik verilerin kalitesi ve şeffaflığı için uyarı
Raporun dikkat çektiği bir diğer alan ekonomik veri üretimi.
Dünya Bankası TÜFE, milli hesaplar ve kamu maliyesi verilerinin kalite, kapsam, sıklık ve şeffaflığının geliştirilmesini öneriyor.
Bütçe uygulamalarının daha sık yayımlanması, düzenli enflasyon değerlendirmeleri ve mali risk raporlarının hazırlanmasının hanehalkı ve işletmelerin beklentilerini daha sağlıklı oluşturmasına katkı sağlayacağı belirtiliyor.
Raporda 2025 ve 2026’ya ilişkin bazı tahminlerin veri mevcudiyetinin sınırlı olması nedeniyle ilerleyen dönemde revizyona tabi olabileceği de özellikle kaydediliyor.
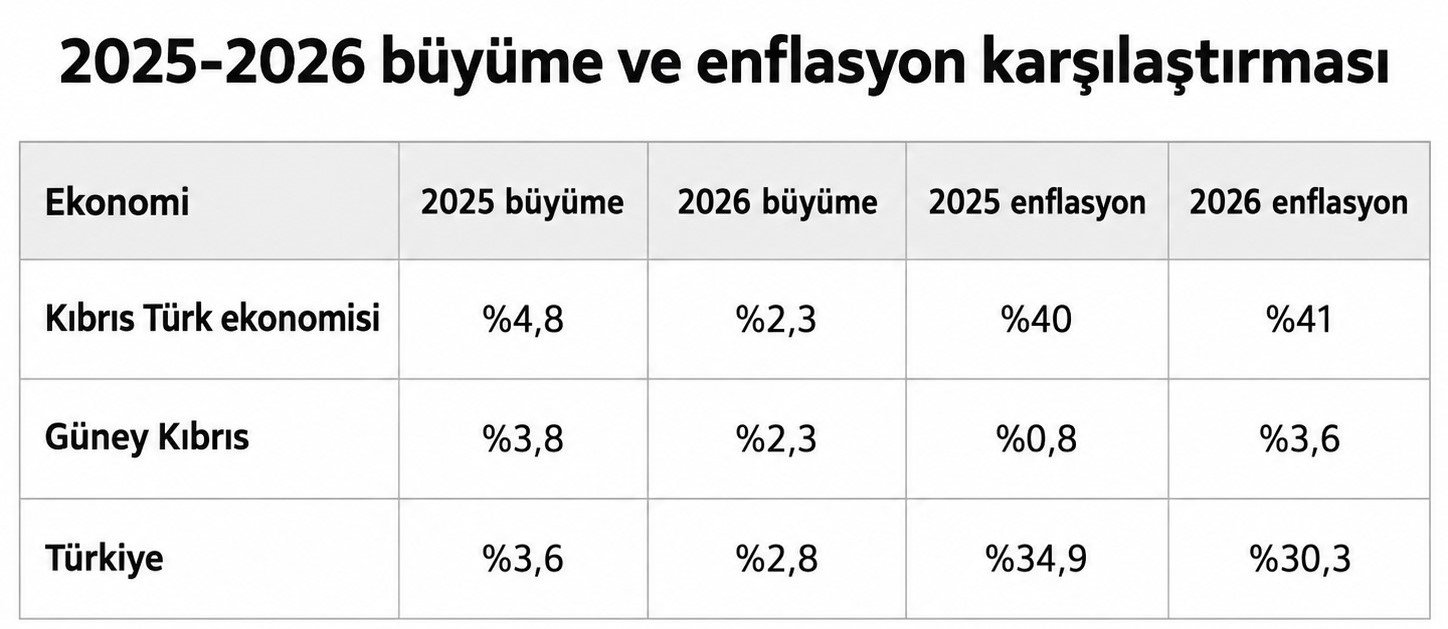
2026’da büyüme iki tarafta da yüzde 2,3: Enflasyon kuzeyde yüzde 41, güneyde yüzde 3,6
Dünya Bankası raporunda Kıbrıs Türk ekonomisi ile Güney Kıbrıs’ın 2026 büyüme oranlarının aynı seviyeye, yüzde 2,3’e gerilemesi beklenirken, enflasyon görünümünde büyük bir ayrışma öne çıkıyor.
Rapora göre 2025’te Kıbrıs Türk ekonomisi yüzde 4,8 büyürken Güney Kıbrıs yüzde 3,8 büyüdü. 2026’da her iki ekonomide de büyümenin yüzde 2,3 olması bekleniyor. Buna karşılık enflasyon 2025’te Kıbrıs Türk ekonomisinde yüzde 40, Güney Kıbrıs’ta yüzde 0,8 olarak veriliyor. 2026 tahminlerinde ise kuzeyde enflasyon yüzde 41, güneyde yüzde 3,6 seviyesinde.
Dünya Bankası, Güney Kıbrıs’ın 2025’te yüzde 3,8 büyüme ile AB içindeki en yüksek büyüme oranlarından birini kaydettiğini, büyümenin güçlü iç talep, hızlanan yatırımlar, gayrimenkule yönelik doğrudan yabancı yatırımlar ve bilişim sektörü tarafından desteklendiğini belirtiyor. Aynı dönemde işsizliğin rekor düşük seviyelere gerilediği ve enflasyonun yüzde 0,8 ile AB’nin en düşük oranlarından biri olduğu kaydediliyor.
Rapora göre 2026’da Güney Kıbrıs’ta istihdamın yüzde 1,3 artması, işsizliğin ise yüzde 4,2’ye gerilemesi bekleniyor. Buna karşılık Kıbrıs Türk tarafında işgücüne katılım yüzde 52,8 seviyesinde bulunurken genç işsizliği yüzde 15,7, kadınların işgücüne katılımı yüzde 39,4 düzeyinde.
Enflasyonun yapısında da iki taraf arasında belirgin fark bulunuyor. Dünya Bankası, Kıbrıs Türk ekonomisindeki enflasyonun geniş tabanlı ve kalıcı olduğunu; Güney Kıbrıs’ta ise fiyat artışlarının büyük ölçüde enerji şoklarıyla bağlantılı kaldığını belirtiyor. Rapora göre Güney Kıbrıs’ta 2026’daki enflasyon artışının yaklaşık yüzde 60’ı enerji fiyatlarından kaynaklanırken, kuzeyde fiyat baskıları gıda, hizmetler, ücretler, ithalat maliyetleri ve kur etkisi üzerinden ekonominin geneline yayılıyor.
Dünya Bankası’nın modellemesine göre Kıbrıs Türk ekonomisinde enflasyonun kalıcılığı Güney Kıbrıs’ın yaklaşık iki katı. Raporda, kuzeyde ücretler, beklentiler, ticaret politikaları ve fiyatlama davranışlarının şokların etkisini uzattığı; güneyde ise Avrupa Merkez Bankası’nın para politikası, daha güçlü rekabet ve daha çeşitli tedarik kanallarının fiyat baskılarının daha hızlı sönümlenmesine katkı sağladığı belirtiliyor.
2020-2024 döneminde ortalama enflasyon Kıbrıs Türk ekonomisinde yüzde 57, Türkiye’de yüzde 43, Güney Kıbrıs’ta ise yaklaşık yüzde 3 olarak hesaplandı. Dünya Bankası, bu farkın yalnızca para biriminden kaynaklanmadığını; piyasa yapıları, rekabet koşulları ve fiyatlama mekanizmalarının da belirleyici olduğunu vurguluyor.
 Kaynak: Dünya Bankası Kıbrıs Türk Ekonomisi Makroekonomik İzleme Raporu
İngilizce raporun tamamını aşağıdaki pencereden kaydırarak okuyabilirsiniz.





Yorumunuz