Yıllarca düşük faiz ortamında kamu harcamalarını artıran Fransa, küresel faizlerin yükselmesiyle Avrupa’nın finansal açıdan en kırılgan ekonomilerinden biri haline geldi. Ülkenin 10 yıllık borçlanma maliyeti yüzde 5’e yaklaşırken, 2030’a kadar vadesi dolacak borcun 1 trilyon doları aşması bekleniyor.
The Wall Street Journal’a göre Fransa, yıllarca süren yüksek kamu harcamalarının ardından tehlikeli bir mali döngünün eşiğine geldi. Bir dönem Avrupa finans piyasalarının görece istikrarlı ülkelerinden biri kabul edilen Fransa’nın borçlanma maliyeti artık geçmişte borç krizlerinin merkezinde yer alan Yunanistan ve İtalya’nın bile üzerine çıktı.
Habere göre geçen hafta Fransız devlet tahvillerindeki satışların Avrupa geneline yayılması, geçmişteki Euro Bölgesi borç krizinin yeniden hatırlanmasına yol açtı. Fransa’nın 10 yıllık borçlanma faizi yüzde 5’e yaklaşarak 2002’den bu yana en yüksek seviyesine çıktı.
2030’a kadar 1 trilyon dolardan fazla borcun vadesi geliyor
Fransa açısından temel sorunlardan biri, düşük faiz döneminde alınan büyük miktardaki borcun önümüzdeki yıllarda çok daha yüksek faizlerle yeniden finanse edilmek zorunda kalması.
Ülkenin 2030’a kadar vadesi dolacak borcu 1 trilyon doları aşıyor. Fransa’nın gelecek yıl yaklaşık 380 milyar dolarlık rekor düzeyde borçlanmaya gitmesi bekleniyor.
Üstelik geçmişte Fransız devlet tahvillerinin önemli alıcılarından olan Fransa Merkez Bankası artık tahvil alımı yapmazken, Japon varlık yöneticilerinin de piyasadan çekilmesi talebi azaltıyor.
Fransa Maliye Bakanlığı için hazırlanan bir çalışmaya göre Fransa’nın borçları için ödediği faiz ve diğer finansman giderlerinin 2030’a kadar yüzde 59 artması bekleniyor. Borç ödemeleri şimdiden devlet bütçesinin en büyük kalemleri arasına girerken, on yılın sonunda askeri harcamaları aşabileceği öngörülüyor.
Fransa’nın kamu borcu halen Gayri Safi Yurtiçi Hasılası’nın yaklaşık yüzde 120’sine karşılık geliyor.
Fransa 1974’ten beri bütçesini denkleştiremedi
Habere göre mevcut tablonun arkasında onlarca yıldır devam eden yüksek kamu harcamaları bulunuyor. Fransa, 1974’ten bu yana bütçesini denkleştiremedi.
Macron’un merkez partisinden milletvekili Sylvain Maillard, ülkedeki yaklaşımı devletin sürekli ödeme yapmasını sağlayacak bir tür “sihirli para” beklentisi olarak tanımlıyor.
Cumhurbaşkanı Emmanuel Macron göreve geldiğinde işgücü piyasasını esnetti, kurumlar vergisini düşürdü ve servet vergisini kaldırdı. Bu politikaların ilk yıllarında bütçe açığı, Avrupa Birliği’nin yüzde 3 sınırının altına çekildi.
Sarı Yelekliler protestolarıyla başlayan süreçte ise hükümet yeniden kamu harcamalarına yöneldi. Covid-19 pandemisi ve Ukrayna savaşının ardından yaşanan enerji kriziyle harcamalar daha da büyüdü. Macron bu yaklaşımı “ne pahasına olursa olsun” sözüyle ifade etmişti.
Pandemi destekleri kalıcı yük oluşturdu
Pandemi döneminde şirketlerin çalışanlarını işten çıkarmasını önlemek amacıyla uygulanan ücret destekleri başlangıçta geçici olarak planlandı. Birçok şirketse programdan yıllarca yararlanmaya devam etti.
Rusya’nın Ukrayna’yı işgalinin ardından enerji fiyatlarını sınırlamak için de on milyarlarca euro kamu kaynağı kullanıldı. Avrupa’nın doğal gaz arzı istikrara kavuşmasına rağmen bazı destekler devam etti.
Mali tablodaki bozulmanın boyutu 2023’te daha görünür hale geldi.
Vergi gelirlerinde milyarlarca euroluk açık ortaya çıktı
7 Aralık 2023’te dönemin Maliye Bakanı Bruno Le Maire’e gönderilen gizli bir Hazine notunda, vergi gelirlerinin beklentilerin altında kaldığı bildirildi.
Enerji şirketlerinden alınması planlanan ve 3 milyar euro gelir getirmesi beklenen verginin tahminlerin çok altında kaldığı, KDV gelirlerinin hedefleri karşılamadığı ve kamu harcamalarının da 3 milyar euro eksik hesaplandığı belirtildi.
Hazine yetkilileri, 2023 bütçe açığının öngörülen yüzde 4,9 yerine yüzde 5,2’ye ulaşabileceğini ve kamu hesaplarında 9,2 milyar euroluk açık oluşabileceğini hesapladı.
Sonraki hesaplamalar durumun daha ağır olduğunu gösterdi. Şubat ayında hazırlanan başka bir Hazine notunda 2023 açığının yüzde 5,6’ya, 2024 açığının ise bütçede öngörülen yüzde 4,4 yerine yüzde 5,7’ye çıkabileceği belirtildi.
Sonunda Le Maire’in kapatması gereken mali açık yaklaşık 40 milyar euroya ulaştı.
Siyasi bölünmüşlük bütçe sorununu genişletti
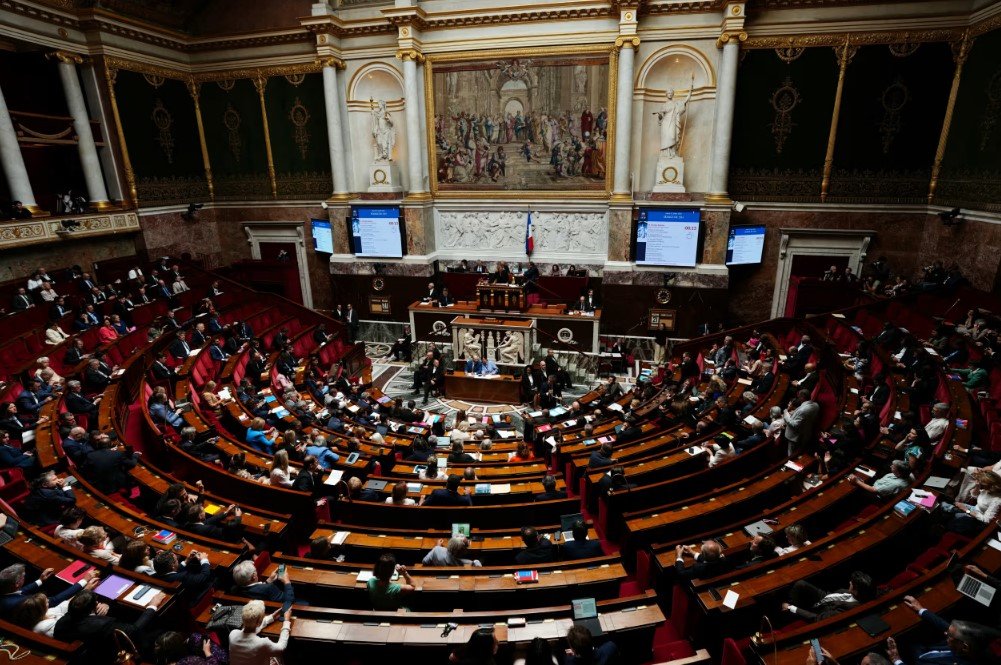
Hükümetin harcamaları azaltma girişimleri siyasi krizlerle karşılaştı. Macron’un 2024’te Ulusal Meclis’i feshederek erken seçime gitmesi sonrasında parlamentoda hiçbir blok çoğunluğu sağlayamadı.
Meclis, Marine Le Pen’in partisi, Macron yanlıları ve Jean-Luc Mélenchon’un da yer aldığı sol ittifak arasında üç büyük bloğa bölündü. Bu tablo, bütçe açığını azaltacak kararların alınmasını daha da zorlaştırdı.
Fransa’nın bütçe açığı son üç yıldır GSYH’nin yüzde 5’inin üzerinde bulunuyor. Maliye Bakanlığı için hazırlanan çalışmaya göre açığın 2030’da yüzde 6,8’e ulaşması ihtimali bulunuyor.
Borçta “kartopu etkisi” riski
Faizlerin yükselmesi Fransa’nın borç matematiğini daha da zorlaştırıyor. Ülkenin toplam borcu üzerindeki ortalama faiz oranının önümüzdeki yıllarda ekonomik büyüme hızını aşması bekleniyor.
Bu durumda harcamalarda büyük kesintiler yapılmadığı sürece borç yükünün kendiliğinden büyümeye devam edeceği belirtiliyor. OECD tahminine göre gerekli önlemler alınmazsa Fransa’nın kamu borcu 2050’de GSYH’nin yüzde 200’üne ulaşabilir.
Yatırımcılar mevcut durumun henüz kaçınılmaz bir Fransız tahvil krizine dönüşmediğine dikkat çekiyor. Avrupa Merkez Bankası’nın bugün geçmişteki Euro Bölgesi borç krizine kıyasla piyasa sarsıntılarına karşı daha güçlü araçlara sahip olması da önemli bir güvence olarak görülüyor.
Bununla birlikte artan faiz ödemelerinin, Fransa’nın yatırımlara ve diğer kamu politikalarına ayırabileceği mali alanı giderek daraltacağı belirtiliyor.
Tahvil piyasaları, yatırımcılar tarafından zaman zaman ülkeleri mali disipline zorlayan bir mekanizma olarak görülüyor. Habere göre Ulusal Meclis Finans Komitesi üyesi merkezci milletvekili Charles Rodwell de piyasa baskısının siyasi yelpazenin farklı kesimlerini mali sorunlara odaklanmaya yöneltmesini umduğunu belirterek, “Şok terapisine ihtiyacımız var” dedi.
Kaynak: WSJ





Yorumunuz